¿Qué se revisa antes de hablar de un crédito solar?
Hace falta documentación completa. Las líneas bancarias (BNA, BAPRO, CFI u otras) hay que confirmarlas con el banco al momento de la solicitud: tasas, cupos y requisitos cambian. La bonificación asociada al FODIS ya no está vigente: el artículo 176 del DNU 70/2023 derogó los artículos 16 a 37 de la Ley 27.424.
Actualizado noviembre 2026. Si buscás los beneficios de poner energía solar en Argentina, esta guía de Genera Tu Energía ordena —sin inventar tasas ni cupos viejos— lo que sí existe hoy: ahorro en boleta vía autoconsumo y net billing (Ley 27.424; el crédito fiscal FODIS/CCF de esa ley está derogado), el RIMI (Título XXIII de la Ley 27.802) como régimen nacional a revisar con el contador si se trata de una inversión productiva de MiPyME, incentivos de generación renovable de mayor escala (Leyes 27.191 / 26.190), el marco RIGI para proyectos de gran porte, beneficios provinciales (con foco en PBA / Hudson–Berazategui) y líneas de crédito verde que deban confirmarse en el banco (BNA, BAPRO, CFI, banca privada con SGR u otras vigentes).
Seguí en los catálogo: energía solar, paneles solares, kits solares, presupuestos y noticias.
claro: esta entrada resuelve intención informativa / comercial-asist (beneficios, incentivos, créditos). Precios de paneles, stock y cotización de obra viven en los el catálogo y en presupuestos — no los duplicamos aquí.
Beneficios reales para hogar y PyME
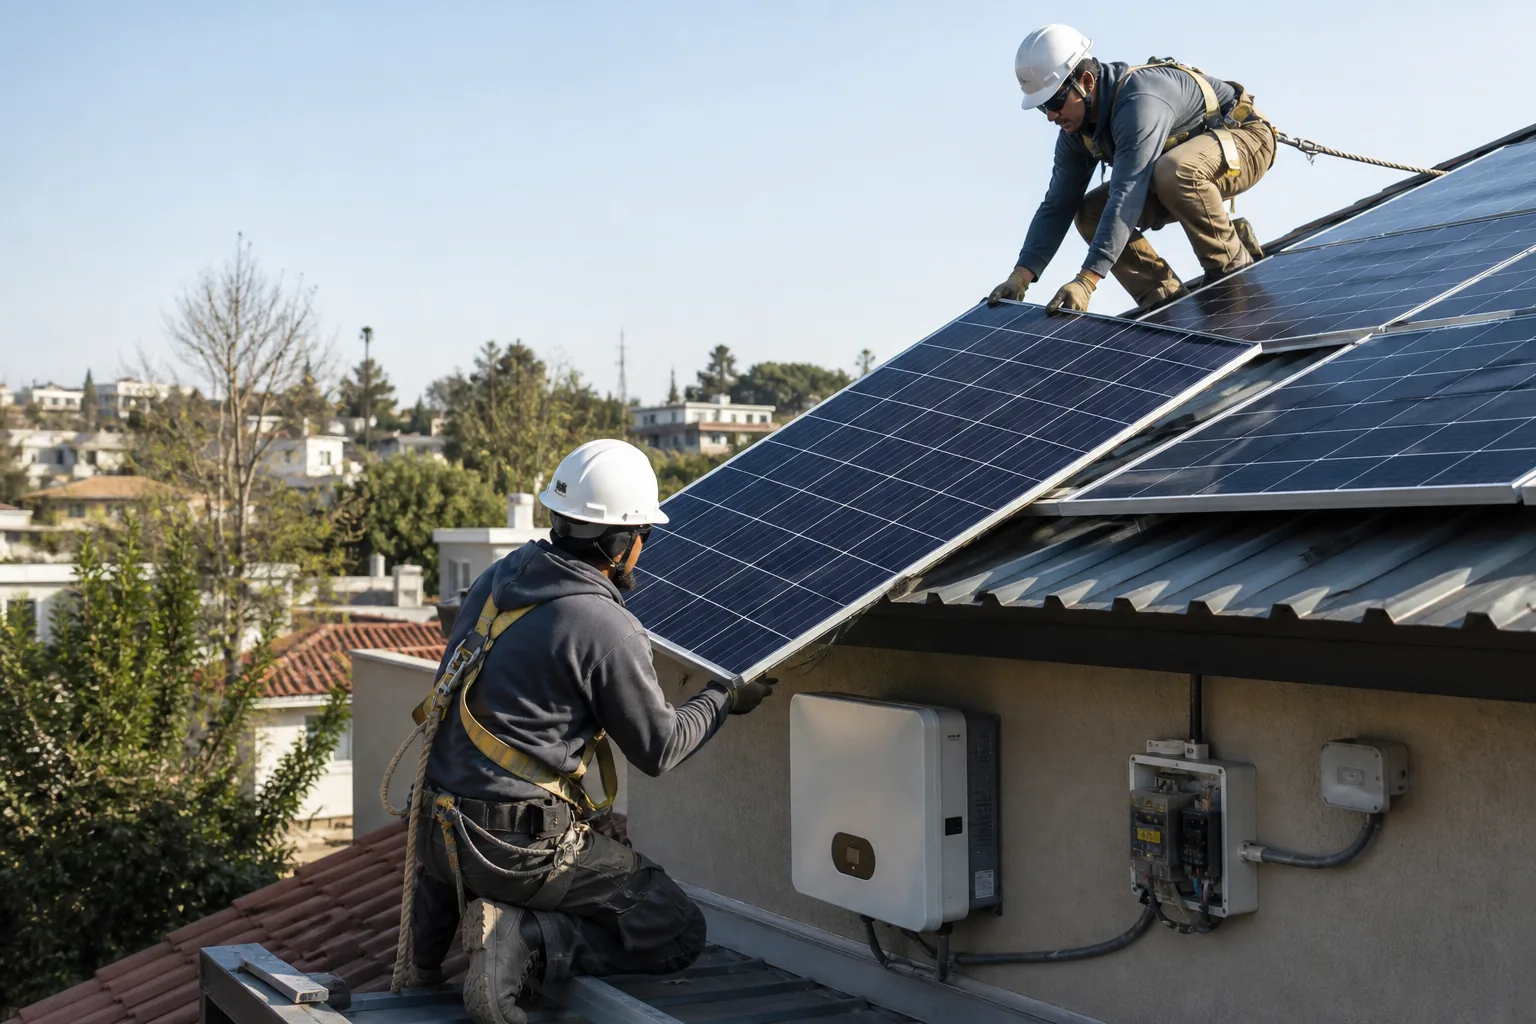
En casa o comercio, el primer beneficio no es un slogan: es bajar el costo de la energía que ya consumís. Un sistema on-grid bien dimensionado desplaza kWh de red en horario diurno; con medidor bidireccional bajo generación distribuida, los excedentes inyectados se traducen en créditos en la factura (net billing), no en “vender energía como una usina”.
Para una PyME con consumo diurno (taller, depósito, oficina, club, local), el payback suele mejorar porque la curva de demanda se alinea con la generación. En residencias del GBA —incluido el corredor Hudson / Abril / Berazategui— el beneficio se siente en boletas de verano (aires, bombas, pileta) y en estabilidad de costo cuando las tarifas se mueven.
- Autoconsumo: cada kWh generado y usado en el sitio evita el precio de red de ese momento.
- Créditos GD: inyección reconocida según distribuidora y trámite completo (Ley 27.424).
- Independencia parcial: menor exposición a aumentos; con híbrido + litio, además continuidad ante cortes.
- Activo inmobiliario: techo productivo y diferenciación en venta/alquiler, sin prometer plusvalías inventadas.
Para armar la obra con números de tu boleta, partí del hub energía solar o pedí un relevamiento: WhatsApp +54 9 11 6598-0069.
Ley 27.424 — Generación distribuida (net billing)
La Ley 27.424 (Infoleg · norma · argentina.gob.ar normativa) es el marco nacional de generación distribuida de energía renovable integrada a la red pública. Portal oficial: Generación distribuida · legislación GD. En la práctica argentina vigente:
- Net billing: se valoriza la energía inyectada como crédito en la factura (no confundir con net metering puro de otros países).
- CCF, FODIS y FANSIGED (derogados): el artículo 176 del DNU 70/2023 (Infoleg · Decreto 70/2023) derogó los artículos 16 a 37 de la Ley 27.424. Esa porción creaba el FODIS, los beneficios promocionales (incluido el Certificado de Crédito Fiscal) y el FANSIGED. Ya no están vigentes. El resto del marco de generación distribuida (usuario-generador, medidor bidireccional y net billing) no fue derogado por ese artículo.
Filtro de honestidad (noviembre 2026): no cites el Certificado de Crédito Fiscal ni el FODIS como si estuvieran vigentes, no digas que “el Estado te paga la instalación”, y no confundas el trámite de usuario-generador con un subsidio automático. El beneficio concreto de la Ley 27.424 que sigue en pie es el crédito por inyección + el ahorro por autoconsumo, sujeto a distribuidora (Edenor, Edesur u otra) y a instalación certificada. Para un eventual incentivo nacional a inversiones productivas de MiPyME, ver la sección RIMI más abajo.
Más detalle operativo del medidor y la inyección: vender energía a la red / Ley GD. Equipos: paneles e inversores.
Leyes 27.191 / 26.190 — incentivos para parques y generación renovable
Para proyectos de generación renovable de mayor escala (parques y desarrollos alcanzados por el régimen de fomento), las Leyes 27.191 (Infoleg · argentina.gob.ar) y 26.190 (Infoleg · argentina.gob.ar) articulan beneficios fiscales que, en el marco reportado, incluyen:
- IVA anticipado (mecanismo de recupero / anticipo según régimen aplicable).
- Amortización acelerada del activo.
- Quebrantos utilizables hasta 10 años.
- Arancel 0% en importaciones alcanzadas por el régimen.
- Estabilidad fiscal del orden de ~20 años.
Esto es un paquete de inversión de generación. Si tu caso es residencial o PyME on-grid, el camino habitual es 27.424 + crédito verde + (si aplica) beneficio provincial, no asumir el paquete completo de parque.
RIGI (Ley 27.742) — solo gran empresa
El Régimen de Incentivo para Grandes Inversiones (RIGI), Título VII de la Ley 27.742 (Infoleg · Ley Bases · argentina.gob.ar; reglamentación Decreto 749/2024), aplica a proyectos con CAPEX superior a USD 200 millones. No es el marco de una casa en Hudson ni de una PyME típica. En el paquete reportado figuran, entre otros:
- Alícuota de Ganancias 25%.
- Amortización acelerada / beneficios de inversión.
- Certificados de IVA.
- Arancel 0% en importaciones alcanzadas.
- Retención de dividendos 7% / 3,5% según tramo.
- Estabilidad por 30 años.
Si estás evaluando un parque o un desarrollo industrial de esa magnitud, el RIGI se analiza con asesores fiscales e ingeniería de proyecto. Para techo residencial o comercial chico/mediano, volvé al bloque GD + créditos + provinciales. Si tu caso es una inversión productiva de MiPyME, la norma nacional a revisar con el contador es el RIMI (sección siguiente), no el RIGI.
RIMI (Régimen de Incentivo para Medianas Inversiones) — Ley 27.802
El Régimen de Incentivo para Medianas Inversiones (RIMI) fue creado por el Título XXIII de la Ley 27.802 (Infoleg · norma) y reglamentado por el Decreto 242/2026 (Infoleg · publicación en el Boletín Oficial del 13/04/2026). Esta sección es información general: no es asesoramiento impositivo ni una promesa de que tu proyecto califique. La adhesión, la documentación y el eventual goce de los beneficios se evalúan con tu contador y ante ARCA, según la norma vigente.
Según el artículo 179 de la Ley 27.802 y el artículo 2° del Decreto 242/2026, pueden ser beneficiarios los sujetos del artículo 53 de la Ley de Impuesto a las Ganancias (t.o. 2019 y sus modificaciones) que califiquen como Micro, Pequeña o Mediana Empresa, hasta Mediana Tramo 2 inclusive, y acrediten esa condición con el certificado MiPyME al inicio del ejercicio fiscal en el que efectivicen la primera inversión productiva (el decreto también contempla ciertas entidades sin fines de lucro, en sus términos). No asumas que un hogar a título personal entra en el régimen: hay que verificar el sujeto y la documentación.
El artículo 180 considera inversiones productivas, entre otras, la adquisición, elaboración, fabricación y/o importación de bienes muebles nuevos —excepto automóviles— amortizables en el impuesto a las ganancias, y la realización de obras afectadas a actividades productivas en el país. Quedan excluidos los activos financieros, de portfolio y los bienes de cambio.
El Decreto 242/2026, artículo 5°, define como inversiones en bienes de alta eficiencia energética a aquellas que tengan por objeto (a) la adquisición, instalación y/o desarrollo de bienes muebles amortizables que generen, almacenen y/o transporten energía eléctrica a partir de fuentes renovables en todo el territorio nacional, o (b) la optimización, recuperación o reducción del consumo energético en las unidades de producción. El último párrafo del artículo 180 de la ley dispone que las inversiones productivas en sistemas o equipos de riego, bienes de alta eficiencia energética, mallas antigranizo y bienes semovientes son susceptibles de promoción con independencia del monto de la inversión.
Para otras inversiones productivas alcanzadas por un monto mínimo, el artículo 181 fija estos umbrales (en dólares estadounidenses, durante el plazo del artículo 179): Micro, USD 150.000; Pequeña, USD 600.000; Mediana Tramo 1, USD 3.500.000; Mediana Tramo 2, USD 9.000.000. Ese piso no se transcribe acá como un requisito automático para un sistema solar: si la inversión encuadra como bien de alta eficiencia energética, la propia ley la exceptúa del monto mínimo. La calificación concreta la define la norma y el organismo de aplicación, no esta guía.
Si el contribuyente opta por el régimen, el artículo 182 contempla:
- Amortización acelerada en el Impuesto a las Ganancias: en equipos de riego agrícola y/o de alta eficiencia energética, en una (1) cuota; en otros bienes muebles amortizables (con las excepciones del mismo artículo), en dos (2) cuotas anuales, iguales y consecutivas; en obras, como mínimo en las cuotas que surjan de considerar la vida útil reducida al sesenta por ciento (60 %).
- Devolución de créditos fiscales de IVA (artículo 183) generados por esas inversiones productivas, luego de transcurridos tres (3) períodos fiscales mensuales contados desde aquel en que haya resultado procedente su cómputo. El procedimiento lo canaliza ARCA, en los términos del Decreto 242/2026 y de las normas complementarias que dicte ese organismo.
El Decreto 242/2026 (artículos 1° y 9°) precisa que las inversiones alcanzadas son las realizadas desde la entrada en vigor de la Ley 27.802 y hasta un plazo de dos (2) años contados desde la entrada en vigencia de la resolución conjunta prevista en su artículo 11, y que el goce de los beneficios procede en el ejercicio fiscal en el que se verifique la puesta en marcha de la inversión (con las condiciones de monto mínimo, cuando correspondan). El artículo 186 de la ley prevé la caducidad si los bienes dejan de integrar el patrimonio del beneficiario dentro de los dos (2) años fiscales de afectados, con las excepciones que la propia norma detalla (reemplazo, caso fortuito o fuerza mayor, o el transcurso de un tercio de la vida útil, en los términos de la reglamentación).
Filtro de honestidad: Genera Tu Energía no garantiza la aprobación del RIMI, no calcula en esta página tu ahorro fiscal y no sustituye el trabajo de un contador matriculado. Si estás evaluando una inversión solar productiva, pedí a tu contador que revise la norma y el procedimiento ante ARCA. Para dimensionar la obra, escribinos al WhatsApp +54 9 11 6598-0069.
Beneficios provinciales — PBA (Hudson / Berazategui) y otras
En Provincia de Buenos Aires, la Ley 15.325 (normas.gba.gob.ar · texto HTML oficial) adhiere a la Ley 27.424 y articula beneficios fiscales provinciales (IIBB / Sellos, entre otros), sujetos a inscripción RUGER y registración ARBA (ARBA Res. 22/2023 PDF). Para viviendas y PyMEs del corredor Hudson–Berazategui (Abril Club de Campo y adyacentes), es el beneficio provincial más relevante a chequear con el municipio / ARBA antes de cerrar la ingeniería.
Otras jurisdicciones con marcos propios (fuentes oficiales):
- Córdoba — Ley 10.604 (Rentas Córdoba · Legislación Córdoba): adhesión a Ley 27.424.
- Mendoza — Ley 9.084 (no 9.025; la adhesión GD oficial es 9084): EPRE Mendoza · PDF Ley 9084.
- Santa Fe y CABA: existen notas / instrumentos locales; no generalices el paquete PBA a CABA ni asumas exenciones idénticas sin verificar el padrón local.
Filtro: un beneficio provincial no reemplaza el trámite de usuario-generador ni garantiza tasa bancaria. Se suma al caso —no se inventa en la cotización.
Créditos verdes en Argentina (tabla noviembre 2026)
Condiciones de BNA, BAPRO y CFI tomadas del informe OSINT de usuario de agosto 2026 (no inventamos TNA ni cupos ni las reescribimos aquí). Siempre confirmá vigencia con el banco el día del desembolso: las líneas verdes se actualizan. La fila BICE se corrigió en noviembre 2026 porque la bonificación asociada al FODIS no está vigente.
| Entidad | Señal de condiciones (ago 2026) | Para quién encaja |
|---|---|---|
| Banco Nación (BNA) | Línea residencial hasta $25 M, plazo 5 años, 43% TNA. PyME LIP: 27% y luego BADLAR. Ver programa oficial de eficiencia / renovables. | Casa / PyME con capacidad de cuota y documentación completa. |
| BICE | La bonificación asociada a FODIS quedó sin vigencia al derogarse los arts. 16 a 37 de la Ley 27.424 (DNU 70/2023, art. 176). Confirmá con BICE las líneas de inversión vigentes al día de la solicitud; no cotizamos acá una tasa FODIS. | Proyectos de inversión: verificar línea vigente en el banco, sin asumir cupo FODIS. |
| Banco Provincia (BAPRO) | Tasas reportadas en rango 47–61,7%; leasing ~41% vía Provincia Leasing / PSF. Bienes sustentables: listado BAPRO. | Clientes BAPRO / esquema leasing de equipos. |
| CFI | Hasta $500 M; 21% los primeros 2 años (luego según esquema CFI). Programa federal de gestión energética. | Inversión productiva regional / PyME elegible CFI. |
| Bancos privados + SGR | Líneas verdes / inversión con aval de Sociedad de Garantía Recíproca. | Cuando el banco pide refuerzo de garantía. |
Caveats que evitamos en esta página: no presentamos el CCF/FODIS como vigentes; no afirmamos “IVA 0% retail” para el kit de techo; no inventamos tarifas verdes subsidiadas que no existan; no prometemos la aprobación del RIMI. Si una promo bancaria cambió esta semana, manda el contrato del banco — no un post de blog.
Cómo combinar beneficio + obra (checklist práctica)
- Leé tu boleta: kWh/mes, potencia contratada, distribuidora.
- Definí arquitectura: on-grid (GD) vs híbrida con litio si hay cortes — ver kits solares.
- Chequeá elegibilidad: usuario-generador (27.424); si tu caso es MiPyME / inversión productiva, el eventual encuadre en el RIMI (Ley 27.802) con tu contador; y el régimen provincial (PBA 15.325 u otra) si aplica. El CCF/FODIS no está vigente.
- Simulá crédito: BNA / BAPRO / CFI / privado+SGR según perfil; no firmes por la tasa del titular de un diario.
- Pedí presupuesto con IVA discriminado: índice presupuestos o WhatsApp directo.
Preguntas frecuentes
¿Cuál es el principal beneficio de poner energía solar en Argentina en 2026?
Autoconsumo que baja la boleta y, con medidor bidireccional bajo Ley 27.424, créditos por energía inyectada (net billing). El CCF/FODIS de esa ley está derogado. Los incentivos de parque (27.191) y el RIGI son otro escalón de proyecto; para una inversión productiva de MiPyME, la norma nacional a revisar con el contador es el RIMI (Ley 27.802).
¿La Ley 27.424 me “vende” energía a la red a precio libre?
No. Opera como net billing: valorización de la inyección como crédito en factura según reglas de la distribuidora y el marco GD. No es un negocio spot de generación.
¿Puedo asumir IVA 0% en un kit residencial?
No. El arancel 0% / beneficios de IVA anticipado del régimen 27.191/26.190 apuntan a generación renovable alcanzada por ese fomento — aplican al fomento publicado, no a cualquier compra.
¿El RIGI sirve para mi casa en Hudson?
No. RIGI (Ley 27.742) requiere CAPEX > USD 200 M. Para Hudson/Berazategui mirá GD + eventual Ley 15.325 PBA + crédito BNA/BAPRO.
¿Qué tasa tiene el crédito solar del BNA?
Según el informe OSINT de agosto 2026: línea residencial ~43% TNA (hasta $25 M / 5 años); PyME LIP 27% y luego BADLAR. Confirmá en sucursal al momento de la solicitud.
¿Siguen vigentes el FODIS y el Certificado de Crédito Fiscal de la Ley 27.424?
No. El artículo 176 del DNU 70/2023 derogó los artículos 16 a 37 de esa ley (FODIS, beneficios promocionales y FANSIGED). Lo que sigue vigente de la 27.424 es el marco de usuario-generador y el net billing. Para un eventual incentivo nacional a inversiones productivas de MiPyME, la norma a revisar con el contador es el RIMI (Título XXIII de la Ley 27.802).
¿El RIMI aplica a cualquier instalación solar residencial?
No lo des por sentado. El régimen está dirigido a sujetos del artículo 53 de la Ley de Impuesto a las Ganancias que califiquen como MiPyME (hasta Mediana Tramo 2), con las condiciones de la Ley 27.802 y del Decreto 242/2026. Genera Tu Energía no garantiza la adhesión ni calcula acá el ahorro fiscal: consultalo con tu contador.
¿Dónde pido un presupuesto sin 0800?
Solo WhatsApp +54 9 11 6598-0069 o el hub presupuestos. No usamos línea 0800.
Referencias de autoridad (fuentes oficiales)
Enlaces verificados noviembre 2026. Si una URL puntual cambia, usá el portal padre Infoleg / argentina.gob.ar / normas.gba.
- Infoleg · Ley 27.424 (GD)
- Infoleg · Ley 27.191
- Infoleg · Ley 26.190
- Infoleg · Ley 27.742 (Ley Bases / RIGI)
- Infoleg · Decreto 749/2024 (reglamentación RIGI)
- Argentina.gob · Generación distribuida
- Infoleg · DNU 70/2023 (art. 176: deroga arts. 16 a 37 de la Ley 27.424)
- Infoleg · Ley 27.802 (Título XXIII, RIMI)
- Infoleg · Decreto 242/2026 (reglamentación RIMI)
- Boletín Oficial · Decreto 242/2026 (13/04/2026)
- Argentina.gob · Legislación de generación distribuida
- ARCA · RG 5746/2025 (comprobantes / inyección GD)
- PBA · Ley 15.325
- ARBA · Res. 22/2023 (beneficios Ley 15.325)
- Córdoba · Ley 10.604 (Rentas)
- Mendoza · Ley 9.084 (EPRE) (nota: no existe página oficial de “Ley 9.025” GD; la adhesión vigente es 9084)
- BNA · Eficiencia energética / renovables
- BICE · Créditos de inversión
- BAPRO · Líneas sustentables
- Provincia Leasing (Provincia SF)
- CFI · Gestión energética / créditos verdes
Próximo paso
Si ya sabés que el beneficio te cierra y querés pasar a números de tu techo: escribinos por WhatsApp al +54 9 11 6598-0069 con localidad (ej. Hudson, Berazategui, CABA) y una foto de boleta. En paralelo podés recorrer energía solar, paneles y kits.